中欧混动配额落地:回溯欧盟政策链条,车载元器件供应链迎来重构
日期:2026-10-23 16:38:20 浏览量:53 标签: 车载元器件
2026年10月,中欧就混动汽车贸易达成谅解,对产自中国、出口欧盟的混动及插混整车设置为期四年的进口配额,也就是市场热议的中国混动车对欧“限流”。这并非突发的贸易摩擦,而是欧盟针对中国新能源汽车连续政策链条的最新一环。
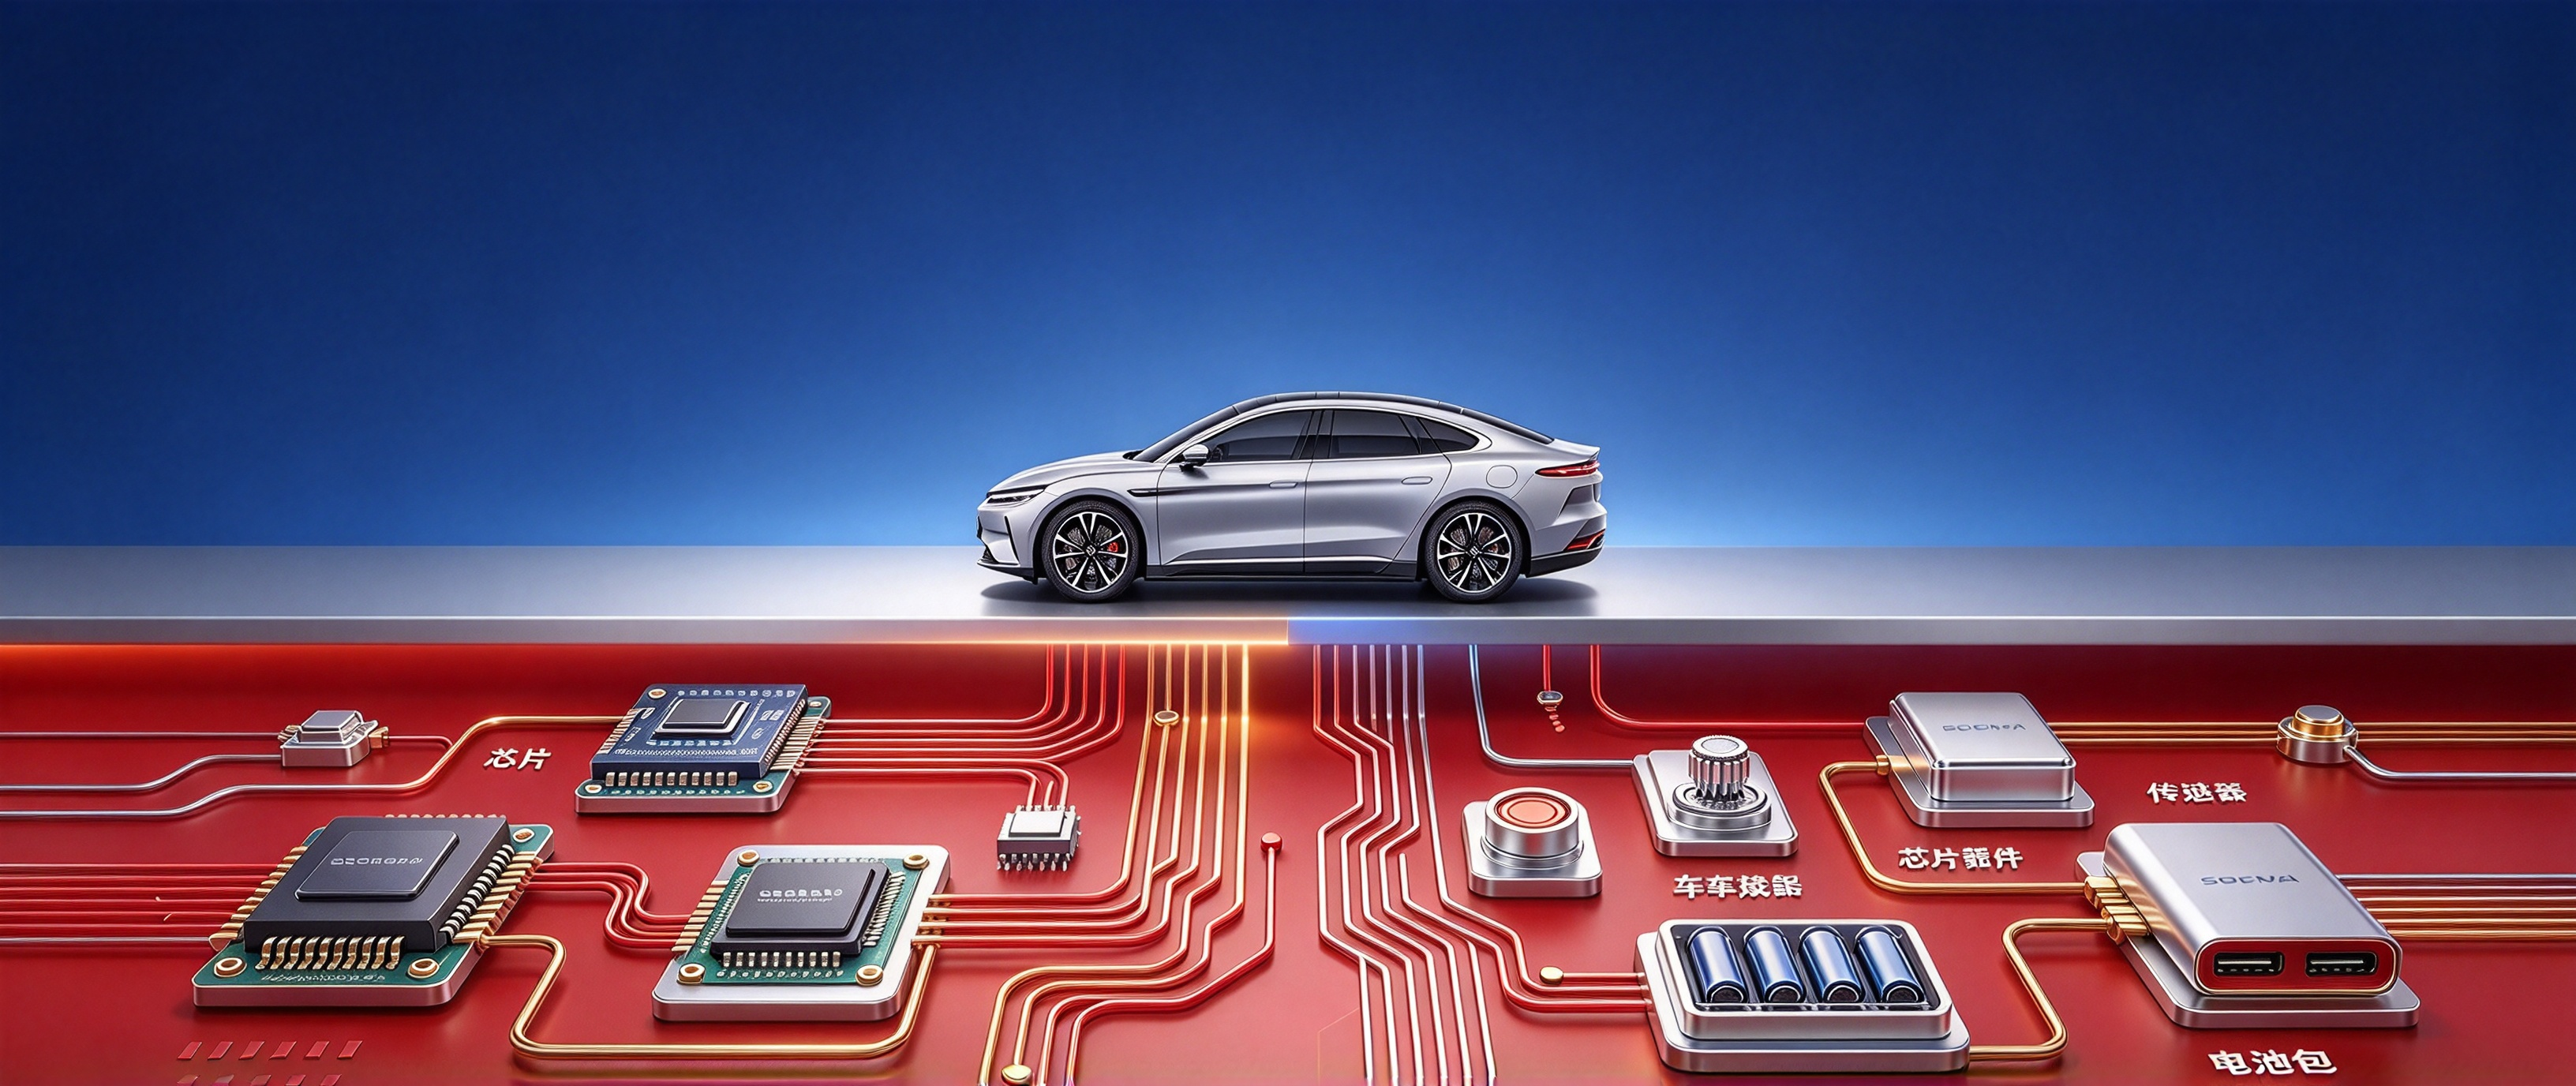
从纯电反补贴关税,到如今的混动整车配额,政策层层递进,持续冲击“国内元器件配套、国内整车组装、整车批量出口欧洲”的旧模式,加速车载元器件供应链走向Local for Local区域就近配套。
本次谅解的管控对象,是中国本土完成总装后出口欧盟的混动整车,元器件单独出口并不受配额约束。但配额给国内整车输送欧洲设了总量上限,车企想持续扩大欧洲销量,最直接的路径就是在欧盟本土建厂总装,这恰好承接此前纯电关税带来的变化,共同推动上游供应链重新布局。
政策回溯:从纯电关税到插混出口的新博弈
整套政策的起点,是纯电车的反补贴调查与关税。2023年10月,欧委会对中国产纯电动汽车发起反补贴调查;2024年10月,为期五年的正式反补贴税落地,在欧盟基础10%整车关税之上,对各车企叠加差异化税率。这套关税仅覆盖纯电车型,插混、增程不在征税范围。
高额关税抬高纯电出口成本,车企随即转攻不受约束的插混车型。插混只需缴纳基础10%关税,成本优势凸显,出口快速攀升,中国品牌插混在西欧市场份额迅速走高。欧盟意识到,仅限制纯电整车进口,无法阻挡搭载整套国内总成体系的新能源车流入,于是启动磋商,最终达成混动整车配额方案。
从纯电关税到混动配额,两次政策瞄准的都是在中国完成总装的整车成品,并不直接限制芯片、电容等元器件单独销往欧洲,但共同击穿了沿用多年的打包出海模式。
核心逻辑:欧洲要保住更长本土产业链
这里有个关键细节,出口欧洲的中国混动车型,动力域、功能安全相关核心芯片仍大量使用英飞凌、NXP、ST等欧洲原厂器件。国内车载芯片整体国产化率约15%-20%,且分布不均。国产器件集中在部分功率IGBT、车身MCU,涉及功能安全、底盘控制、高端域控的核心芯片,出口车型选型更保守,短期内很难实现BOM大规模替代。
政策制定方并非不明白,对中国整车进口“限流”,短期会影响到欧洲芯片厂商面向中国电控厂的订单需求。但在欧盟产业战略天平上,产业链增加值的地理分布优先级更高。
即便芯片设计来自欧洲厂商,一旦运到中国完成功率模块封装、电控集成、系统标定,再随整车销往欧洲,总成制造、硬件装配、配套集群、税收就业等高增值环节就都留在中国。欧洲只拿到芯片设计端利润,本土Tier1持续流失订单,长期缺乏资金投入下一代电驱研发,本土绿色汽车产业链将逐步萎缩。
欧洲政策的底层目标,是保住本土尽可能长的汽车产业链,并非要所有元器件全部本土自给自足。欧盟不禁止元器件进口,但希望电控、功率模块、电池总成等高附加值总成环节落地欧盟境内,把制造产能和订单留在欧洲,维持本土Tier1的持续迭代能力。
纯电关税与混动配额,引导车企二选一:要么保留中国本土整车出口,接受销量上限或高额关税;要么将总装落地欧洲,带动上游总成就近配套,规避整车进口限制。
供应链重构:从打包出海走向区域化
这一导向,推动车载元器件供应链从单一中心全球化,转向多区域Local for Local就近配套。旧模式是东亚集中制造元器件、国内整车组装、整车外销欧洲;新模式是亚太、欧洲、美洲形成相对独立的配套集群,区域内元器件、Tier1、整车就近协同,区域之间保留高端器件与原材料贸易作为补充。
供应链内部随之分化:高价值、高验证门槛的核心器件,如高端功率半导体、车载存储,仍可在亚洲生产,以独立零部件形式出口供给欧洲本地组装项目,无需直接建厂;而量大、低毛利、受物流库存影响的通用被动元件、普通连接器,本地化替代压力显著上升,欧洲本土及日韩供应商会优先拿到本地订单。
国内元器件厂商的增长逻辑被改写。过去依托国内整车出口欧洲红利同步放量,如今整车出口见顶,依附打包出海的路径受限。行业分化拉开:头部企业跟随主机厂和Tier1,在欧洲或东南亚布局产能,直接进入海外整车项目供应商名录;中型厂商保留国内产线,以零部件形式出口海外组装基地;仅靠低价竞争的通用元器件厂商,未来在欧洲的生存空间持续收缩。
长期趋势:区域化不等于去全球化
当然,这套区域化配套不等于完全去全球化。上游晶圆、特种材料、核心设备依旧全球流通,迁移的主要是总成集成、整车制造等终端配套环节。叠加欧盟的电池法规、碳边境机制、WLTP插混系数调整等长期规则,元器件厂商除了调整产能布局,还需适配更高的性能、能耗、碳足迹要求,低端元器件会逐步被欧洲市场BOM剔除。
长远看,混动配额不是孤立的贸易事件,而是欧洲一整套新能源产业政策的收尾环节。车企出海已从简单卖车进入本地化制造阶段;上游元器件企业也必须跳出依附整车打包出口的旧思路,构建跨区域供货与配套能力。未来全球车载电子的竞争阵地,不再只是国内工厂的成本比拼,而是在欧洲、东南亚等多个区域集群中,获取主机厂与Tier1供应商准入资格的综合竞争。